

トランプ政権の新たな関税政策と日本物流の行方
──サプライチェーン再構築とDXの必然性
第2次トランプ政権によるいわゆる「トランプ関税」に、世界中が対応を余儀なくされている状況です。
新政権は2025年初頭の発足後、関税率の引き上げによる米国内の産業活性化と貿易赤字解消に向けた“自国第一主義”に基づく政策を全面に押し出しています。4月初頭に幅広い輸入品に一律の追加関税を課す「ベースライン関税10%」を打ち出し、その後、日本を含む各国への相互関税を発表、日本には当初24%の関税、さらにその後25%の関税が示され、政府、民間企業ともその対応に追われました。中国に対しては大幅な関税引き上げを段階的に実施し、報復関税の応酬激化や一時停戦を繰り返すなど、慎重な駆け引きが続いているようです。今後も急激な関税引き上げをめぐる緊張が高まり、対アメリカのみならず、グローバルな貿易網における、物流市場全体で先行きの不透明さが増している状況です。
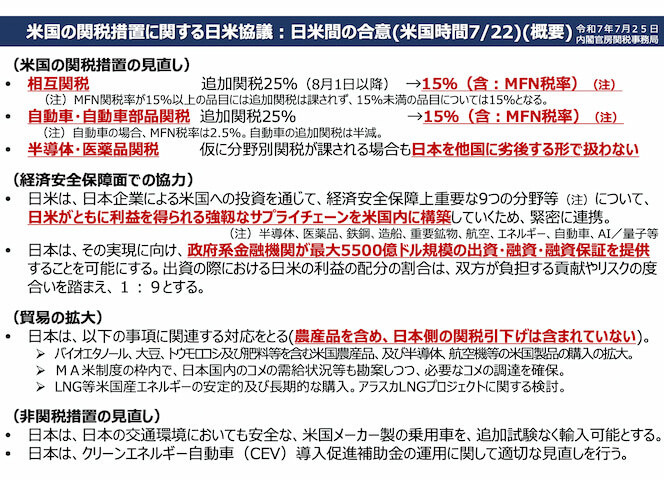
2025年7月22日には突然、日本からの輸入品の関税が15%となることが発表されましたが、その後の日米での認識の違いなども明らかになるにつれ、ますます先行きの不透明さが際立つ形です。ベッセント米財務長官は四半期毎に税率を精査するとも発言しており、今後の関税措置の動向への注視は避けられません。
日本経済と物流現場への影響
アメリカと中国は日本にとって最大の輸出相手国です。日本にとって米国の関税政策の影響は大きく、自動車や機械、電機といった米国向け輸出の主力品目が関税分のコスト上昇に直面しています。価格転嫁による競争力の低下や、利益率の圧迫、需要・販売量の見直しや数量調整など、米国市場をターゲットとした企業戦略は大転換が迫られています。また、対中関税や輸出規制の影響により、米国向け製品の原産地や部材調達先の見直しも急務となっています。中国をはじめとする複数の国の部品を組み立てた商材や、第三国における加工や出荷を経由した商材には、原産地証明など厳密な情報とリスク管理も必要となり、これまで確立してきたサプライチェーンモデルを揺るがしています。帝国データバンクは8月、米国関税政策が日本経済に与える影響を試算し、2025年度の実質GDP成長率を0.4ポイント下押し、倒産件数が約260件上乗せされると公表しました。

自動車大手の決算でも、その影響の大きさは明らかです。トヨタ自動車は通期の関税負担が営業利益ベースで1兆4000億円押し下げると試算しています。日米合意で自動車関税は27.5%から15%に下げられたとはいえ、ここでも先行きの不透明感が影を落としています。
物流現場では、関税率の変化を上回る勢いで制度運用面の変化が顕著です。自動車産業のような大企業だけではなく越境ECに取り組む中小企業への影響も避けられません。米国で800ドル以下の小口貨物を免税としてきたデミニミス制度が、中国・香港向けに先行して廃止されたのに続き、2025年8月29日には全世界で原則停止となります。これにより、越境ECを含む小口貨物はすべて通関申告・課税の対象となり、米側での検査や書類審査が増加します。配送リードタイムの延伸、ハンドリングコストの上昇、顧客満足度の低下といった影響は中小企業にとっては経営リスクに直結する可能性も大きいことでしょう。
越境EC市場では、免税を前提に成立していた低価格モデルが価格優位性を失い、送料や関税、通関手数料を含めた総額が購買判断を左右します。低単価商品の販売は収益構造そのものが揺らぎ、商品ラインナップや販路戦略の見直しが必要です。さらに、検査による配送遅延の可能性が高まり、到着日確約型の販売モデルは維持が難しくなります。プラットフォームは関税込み価格(DDP)の義務化や前納モデルへの移行を進める可能性が高く、出店者や物流事業者は対応を迫られます。
鍵となるのはサプライチェーン再構築
先の大手自動車の決算においては、米国市場への依存度による差異も明らかになりました。米国販売比率が高い企業ほど、関税による影響額が大きくなっています。一方、日本を代表する企業である、トヨタ自動車のように早くも国内に新工場建設を打ち出すなど、サプライチェーンの変革に着手する動きも見られます。国内回帰とともに、パートナー国を見直す動きも強まるはずです。
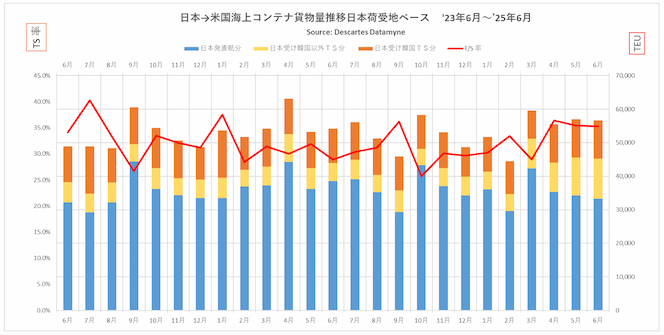
米国の調査会社の6月度データでは、日本発米国向け月間コンテナ輸出量は、前年より5%減少であり、第二次トランプ政権の関税政策の発表から3か月連続の輸出減という形で顕在化しています。
また、関税のみならず、地政学上のリスクはいつ深刻なエネルギー調達の危機につながるかもわからない状況です。サプライチェーンの多元化に加えて、エネルギーの多様化、石油だけではなくLNG調達ルートの確保などもあわせて検証する必要があるでしょう。脱炭素エネルギーの運用拡大も、国際的なエネルギー危機への備えとして有効です。
グローバルサプライチェーン全体をより迅速に可視化できるような技術導入も必要となるはずです。AIなどの発達により、倉庫内、国内にとどまらず世界を移動している商品の情報などを把握することも可能となってきました。もしもの時に柔軟な対応策が国内のみならず国外でもとれる体制づくりで、強靭なサプライチェーンとしなくてはなりません。これは、これまでフォワーダーなどに丸投げしてきた国際物流を自分ごととして構築し直すことでもあります。国内の物流法改正で特定荷主に課されたCLO(物流統括管理者)の役割にも、通じるところがあるのではないでしょうか。
販売市場と生産拠点の見直しなど抜本的な改革には、多大な負荷も伴いますが、不透明さ、不確実さへのリスクヘッジができていないと、事業の存続も左右しかねません。単に関税コストを吸収するための価格設定や書類対応だけでは、制度変更のたびに現場が疲弊する構造は変わりません。生産・調達・物流を一体的に設計し直す必要があります。米国向け在庫を国内外のどこで持つのか、どこにあるのか、どこで最終加工を行うのか、どの港や空港を使い、どの輸送モードで越境するのか──こうした意思決定を全体最適の視点で行うことが不可欠です。
在庫配置の見直しや近接国での最終加工拠点の活用、港湾・空港の分散利用などは、リスク分散とコスト最適化の両面で効果があります。これらは単発の対応ではなく、長期的なサプライチェーン設計の中で組み込むべき生き残り戦略であり、他企業との差別化による成長戦略でもあります。
貿易業務DXの必然性
サプライチェーン再構築を支えるためには、貿易業務のDXが欠かせません。いまだに属人的なアナログ業務も多いという貿易領域では、インボイス、パッキングリスト、船荷証券、原産地証明、部材構成などの情報を部門や拠点を越えて統合管理できるデジタル基盤の整備と利用が急務です。サプライヤーや3PL、通関業者とリアルタイムでデータ共有を行い、世界標準のHSコード自動分類といった仕組みを導入することで、制度変更にも迅速に対応できる体制を、自社完結できるように整備することが求められるでしょう。
さらに、通関待ち時間、検査率、課税額などを可視化し、経営層と現場が同じ情報を基に意思決定できる環境を整えることが重要です。データ活用によって物流KPIをリアルタイムで把握し、港湾や空港の混雑時には迅速に配送ルートや輸送モードを切り替えるといった機動力が生まれます。
また、中小の越境EC事業者にとっては、越境ECプラットフォームの多角化や、新たな販売国の見直しなどが現実的な戦略となるのではないでしょうか。長期的視点では、何よりも商品力を高め、価格競争に負けない「ブランド価値」を高めることが、究極の対策になるのかもしれません。
米国の新たな関税政策は単なる貿易摩擦の一局面ではなく、国際物流とサプライチェーンの構造変革を迫る契機です。制度は政権や外交情勢によって変わりますが、企業が設計する物流ネットワークと情報基盤は長期的な競争力の源泉になります。変化を前提とした設計思想のもとで、持続可能で俊敏なサプライチェーンへの進化を進めることが、物流業界にとって最大の課題です。一方、これを機にレジリエンスの高いサプライチェーンマネジメントを構築できれば、最大の好機とすることもできるはずです。
